Банкротство без паники: как выглядит нормальный путь списания долгов, если делать всё по правилам
Слово «банкротство» обычно вызывает картинки ужаса: всё заберут, нигде не дадут работу, “позор на всю жизнь”. На деле это законный способ признать: платить уже невозможно, разорвать круг просрочек и начать финансовую жизнь с нуля — без бегства от приставов и коллектора на блок.
Что такое нормальное банкротство
Банкротство гражданина — это процедура, по которой суд разбирается с вашими долгами и в конце списывает то, что вы реально не можете погасить. Не “хитрая схема”, а официальный инструмент.
В здоровом сценарии всё выглядит так:
-
Вы честно признаёте: доходов объективно не хватает, долговой ком уже не разгребается.
-
Считаете долги, доходы, смотрите на имущество — подходит ли вам банкротство и в каком формате.
-
Собираете документы и подаёте заявление.
-
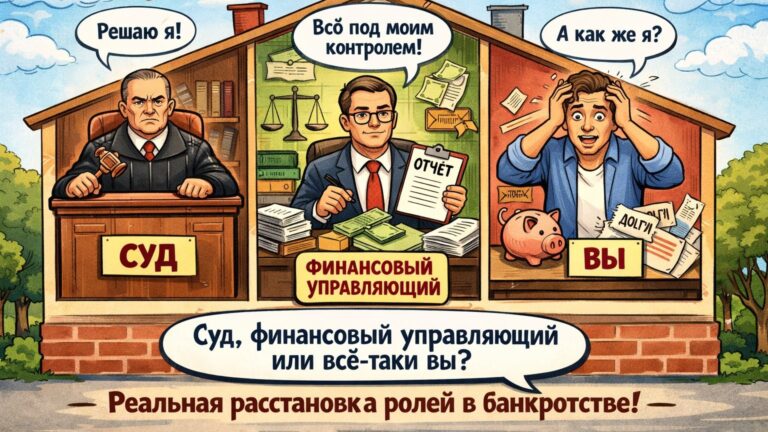
Проходите процедуру с участием суда и финансового управляющего.
-
В конце долги, которые подпадают под закон, списываются.
Это не “всё пропало”, а точка, после которой вы перестаёте жить только вокруг долгов.
Коротко по этапам
1. Разобраться в своей ситуации
На первом шаге нужен не героизм, а калькулятор:
-
общая сумма долгов и просрочек;
-
текущие доходы и расходы;
-
есть ли имущество, крупные сделки за последние годы.
Часто ориентируются на то, что долг уже больше годового дохода, просрочка — несколько месяцев, а платить по графику без новых кредитов физически невозможно.
2. Подготовка документов
Собираются паспорт, СНИЛС, справки о доходах, договоры по кредитам и займам, выписки по счетам, данные о квартире, машине, сделках. Это нужно, чтобы суд видел реальную картину, а не “примерно там что‑то должна”.
3. Запуск процедуры
Дальше возможны два пути:
-
Через суд. Подходит при крупных долгах и сложной ситуации. Суд принимает заявление, назначает заседания, вводит процедуру, назначает финансового управляющего.
-
Через МФЦ. Упрощённый вариант для тех, у кого нет имущества и есть условия для внесудебного банкротства. Заявление подаётся в МФЦ, информация публикуется, и через 6 месяцев долги списываются, если нет возражений кредиторов.
4. Управляющий и кредиторы
В судебном банкротстве финансовый управляющий:
-
проверяет доходы и сделки;
-
формирует список кредиторов;
-
предлагает, что делать дальше: реструктуризация или продажа имущества.
Кредиторы заявляют свои требования, суд утверждает, что действительно подлежит включению в процедуру.
5. Реструктуризация / реализация имущества и списание
Дальше два сценария:
-
составляется план погашения на несколько лет, который вы реально можете тянуть;
-
либо продаётся имущество, которое по закону можно продать, часть дохода идёт на долги, остаток списывается.
Единственное жильё, вещи первой необходимости и социальные гарантии защищены законом, “забрать всё до последней ложки” — миф.
В финале суд выносит определение: процедура завершена, от долгов (которые подпадают под банкротство) вы освобождены.
Как это бывает в жизни (кейс)
Иван, 38 лет. Кредиты и микрозаймы на 1,3 млн ₽. Пока работал стабильно — платил. Потом потеря работы, болезнь родственника, просрочки, звонки коллекторов, удержания из зарплаты. Дохода не хватает даже на базовые расходы.
Юрист считает: долг больше годового дохода, просрочки устойчивые, имущества минимум. Решают идти в судебное банкротство.
Иван собирает документы, подаёт заявление. Суд вводит процедуру, назначает финансового управляющего. Тот проверяет сделки, имущество, формирует реестр кредиторов. Авто продают, часть дохода идёт на расчёты.
Через несколько месяцев суд завершает процедуру и освобождает Ивана от оставшихся долгов. Звонки и угрозы прекращаются, зарплата больше не “сгорает” в день поступления.
Почему важно спокойствие
Паника обычно приводит к худшему:
-
человек тянет до последнего, пока долги и штрафы не вырастают в разы;
-
начинает переписывать имущество, скрывать доходы, играть в “серые” схемы — а это как раз риск испортить себе исход процедуры.
Нормальный путь выглядит иначе:
-
признать, что проблема уже не решится “ещё одним кредитом”;
-
разобраться, подходит ли банкротство;
-
пройти процедуру честно и по правилам.
Банкротство — не про позор. Это про то, чтобы перестать жить под давлением долгов, по‑взрослому закрыть тяжёлый этап и дальше строить жизнь без страха от каждого звонка с неизвестного номера.