Финансовые привычки пары: как объединить два разных подхода к деньгам
Два человека — два кошелька, два опыта, две истории про деньги. Один любит копить “на чёрный день”, другой живёт по принципу “деньги должны радовать здесь и сейчас”. И вот они решают жить вместе. Конфликты почти гарантированы, если не договориться о правилах игры.
Почему взгляды на деньги такие разные
У каждого своя “денежная биография”:
-
кто‑то вырос в дефиците и держится за каждую копейку;
-
кто‑то вырос в семье “живём сегодня” и легко берёт кредиты;
-
кто‑то привык всё тянуть сам, а кому‑то нормально, когда за него платят.
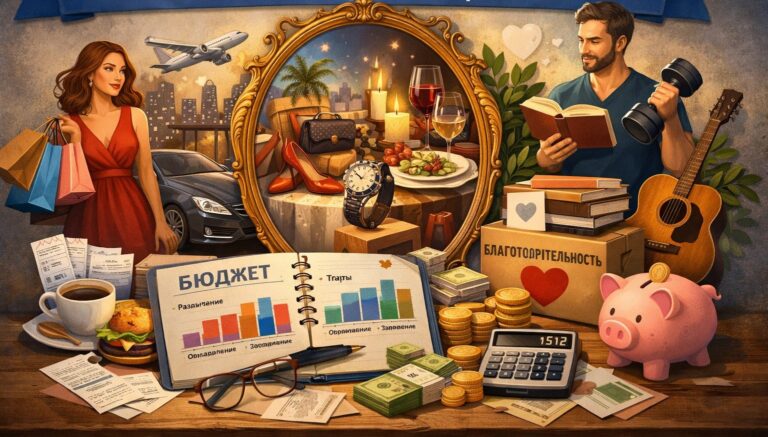
Психологи отмечают: часто в паре сходятся “копилка” и “транжира” — не потому, что кому‑то повезло меньше, а потому что люди дополняют друг друга. Проблема не в различиях, а в том, что они не проговорены.
С чего начать: честный разговор без обвинений
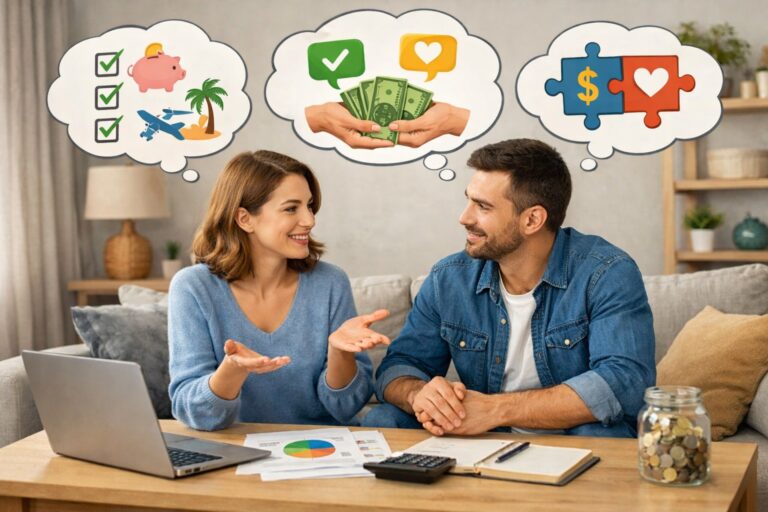
Первое, что реально спасает отношения и бюджет, — открытый разговор. Не в формате “ты опять все слил(а)”, а в формате “давай поймём, как каждый из нас вообще относится к деньгам”.
Полезно обсудить:
-
какие у каждого доходы и обязательства (кредиты, долги);
-
на что вам важно тратить (жильё, дети, отдых, образование, подушка безопасности);
-
чего каждый боится: бедности, контроля, зависимости, осуждения.
Хороший ориентир: после разговора вам обоим должно быть понятнее, как устроен другой, а не стыдно за свои желания.
Какой бюджет выбрать: три базовые модели
Нет “правильной” схемы для всех, важна договорённость. Эксперты выделяют несколько рабочих вариантов:
-
Полностью общий бюджет.
Все доходы складываются в общую “корзину”, вместе планируются расходы и накопления. Подходит, если доходы плюс‑минус сопоставимы и высокий уровень доверия. -
Общий + личные деньги.
В общий котёл идёт определённая сумма/процент от дохода каждого на жильё, еду, детей, цели. Остальное — личные деньги, за которые никто не отчитывается. Это снижает напряжение “каждый чек обсуждать”. -
Частично объединённый.
Один закрывает, например, жильё и коммуналку, другой — продукты/детей/авто и т.д. Плюс у каждого остаются личные средства. Важно, чтобы обоих устраивал уровень вклада (и финансового, и бытового).
Главное — не копировать чужую модель, а подобрать ту, при которой ни у одного нет ощущения несправедливости.
Как договориться, если один копит, а второй тратит
Рабочая стратегия — не пытаться переделать партнёра “под себя”, а встроить оба подхода в одну систему.
Помогают простые решения:
-
зафиксировать минимальный уровень накоплений (например, 10–20% дохода пары на подушку и цели);
-
выделить отдельный пункт бюджета на “удовольствия” каждого — сумма, которую человек может тратить, как хочет, без вопросов;
-
заранее обсудить крупные траты: от какой суммы вы обязательно советуетесь друг с другом.
Так “экономный” чувствует опору и безопасность, а “живущий здесь и сейчас” не ощущает себя под тотальным контролем.
Что делать, если финансовые привычки уже приводят к ссорам
Психологи и финансовые консультанты советуют несколько шагов:
-
Убрать стыд и обвинения.
“Ты безответственный” или “ты жадный” только усиливают защиту. Лучше говорить о последствиях: “Мне тревожно, когда мы остаёмся без подушки”, “Мне тяжело постоянно оправдываться за покупки”. -
Перевести разговор в плоскость целей.
Вместо “ты слишком много тратишь” — “если мы будем тратить так дальше, мы не купим X/не поедем в Y”. Конкретные цифры и сценарии помогают, особенно тем, кто ориентирован на будущее. -
Договориться о регулярных “финансовых свиданиях”.
Раз в месяц смотреть вместе: сколько заработали, на что потратили, что откладываем, что нужно поправить. Это снижает фоновые подозрения и “тайные” обиды. -
Признать разницу в заработке, но не обесценивать вклад.
Кто‑то вносит больше денег, кто‑то больше времени и заботы. Важно обсуждать это честно, чтобы деньги не превратились в инструмент давления.
Когда стоит подумать о помощи со стороны
Если разговоры о деньгах заканчиваются слезами, криком или молчаливой войной, это не про “мы несовместимы”, а про то, что вы застряли в одном и том же сценарии. В такой ситуации помогают:
-
консультация финансового специалиста, который “разрулит цифры”;
-
семейный психолог, который поможет разобраться с страхами за этими цифрами.
Финансовые привычки — это навык, а не приговор. Два разных подхода к деньгам в паре — не проблема, если вы готовы не скрываться друг от друга, а искать рабочие правила. Деньги в отношениях могут быть не источником вечных ссор, а инструментом общих планов — когда оба участвуют в решениях и оба чувствуют себя уважаемыми.